


ZEN.com – Compte multidevise
4,5199.00 Avis
Caractéristiques de l’application
- Version
- 2.12.0
- Mis à jour le
- Licence
- Free
- Téléchargements
- 1 000 000+
- Développeur
- ZEN.COM
- Catégories
- Finance
- Plateforme
- Android
Captures d’écran
 Analyse par AppCompare
J’ai testé ZEN.com comme une application financière pensée pour réunir plusieurs usages dans un même espace : gérer un compte multidevise, effectuer des virements internationaux et suivre des avantages de cashback. Mon impression générale est celle d’un outil surtout intéressant pour les personnes qui passent régulièrement d’une devise à l’autre ou qui veulent limiter la dispersion entre plusieurs services financiers.
Le point important, à mes yeux, est de ne pas confondre une interface pratique avec une solution universelle. ZEN.com peut simplifier certains paiements et transferts, mais il faut prendre le temps de comprendre les écrans, les choix proposés et les conditions associées à chaque opération. Dans une application financière, cette vigilance compte autant que la rapidité d’utilisation.
Développée par ZEN.COM, l’application est gratuite et classée dans la catégorie finance. Elle est accessible avec Android 8.0 ou une version ultérieure, et son contenu est adapté à un public PEGI 3. Depuis sa sortie le 17 novembre 2020, elle a trouvé son public : son évaluation moyenne atteint 4,5, avec environ 49 000 évaluations, tandis que le compteur d’installations dépasse le million.
Une application conçue pour les usages financiers internationaux
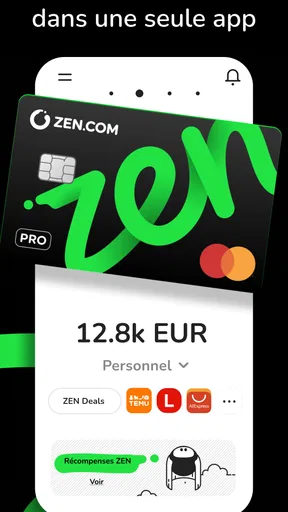
La première force de ZEN.com tient à son positionnement. Au lieu de se limiter à un compte bancaire classique ou à une simple application de paiement, elle met en avant la gestion de plusieurs devises, le cashback et les virements internationaux sans frais cachés annoncés. Cette combinaison parle surtout aux voyageurs, aux travailleurs à distance, aux personnes qui achètent souvent à l’étranger et aux familles qui envoient de l’argent au-delà des frontières.
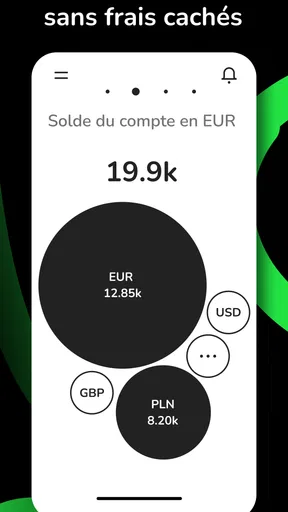
Dans mon utilisation, le compte multidevise change surtout la manière de réfléchir à ses dépenses. Avec un compte traditionnel, je dois souvent vérifier les frais liés à une conversion ou accepter que ma banque transforme automatiquement le montant au moment du paiement. Ici, l’intérêt est de pouvoir organiser ses opérations autour de plusieurs monnaies plutôt que de traiter chaque achat international comme une exception.
Ce fonctionnement ne supprime pas le besoin de vérifier les détails. Une conversion monétaire reste une opération où le taux appliqué, le moment choisi et le montant final comptent. Je conseille donc de regarder le récapitulatif avant de confirmer, surtout lorsqu’il s’agit d’une somme importante. Le mot « international » ne doit jamais conduire à cliquer trop vite.
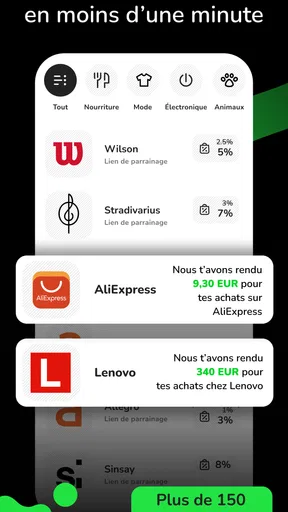
Le cashback peut également rendre l’application plus attrayante, mais je le considère comme un complément, pas comme la raison principale d’y déplacer toute sa gestion financière. Un avantage commercial ne compense pas une mauvaise organisation personnelle. Si vous avez déjà du mal à suivre vos dépenses dans un seul compte, ajouter plusieurs devises et des offres de remboursement peut au contraire demander davantage de discipline.
À lire avant de choisir

CapCut : monter plus vite, publier dans l’écosystème ByteDance

Among Us ou les jeux de tir : pour jouer entre amis, l’enquête l’emporte

Toca Boca World : passer des activités guidées au jeu libre

PUBG MOBILE : la communauté fait vivre le jeu, sans toujours accueillir tout le monde

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus
À qui l’expérience convient le mieux
ZEN.com me paraît particulièrement adaptée à une personne qui réserve régulièrement des logements à l’étranger, paie des abonnements dans une autre monnaie ou reçoit des revenus internationaux. Elle peut aussi être pratique pour séparer un budget de voyage du compte utilisé pour les dépenses courantes. Cette séparation rend les mouvements plus lisibles et aide à éviter de mélanger les achats du quotidien avec les coûts d’un séjour.
J’y vois également un intérêt pour les utilisateurs qui veulent centraliser leurs opérations internationales plutôt que jongler entre une banque traditionnelle, un service de transfert et une carte dédiée aux voyages. La centralisation n’est pas automatiquement meilleure, mais elle réduit le nombre d’applications à consulter et peut rendre le suivi plus cohérent.
En revanche, je ne la choisirais pas uniquement parce qu’elle est gratuite. Une application sans prix d’entrée peut tout de même demander une attention particulière aux conversions, aux opérations choisies et aux conditions des avantages. Pour quelqu’un qui utilise rarement une devise étrangère, une banque habituelle peut rester plus simple, surtout si les paiements internationaux sont occasionnels et de faible montant.
Un scénario concret avant, pendant et après un voyage
Imaginons que je prépare un séjour dans un pays utilisant une monnaie différente de la mienne. Avant le départ, je peux utiliser l’espace multidevise pour mieux isoler le budget prévu. Je noterais le montant total du voyage, puis je vérifierais séparément les dépenses d’hébergement, de transport et de restauration. Cette méthode évite de considérer le solde disponible comme de l’argent libre alors qu’une partie est déjà réservée.
Pendant le séjour, je consulterais l’application après les achats importants plutôt qu’après chaque petite dépense. Le but est de repérer rapidement une opération inhabituelle sans transformer le voyage en séance permanente de contrôle financier. Pour les paiements en devise étrangère, je vérifierais toujours la monnaie affichée avant validation, car une mauvaise sélection peut fausser la lecture du budget.
Au retour, je ferais un dernier passage dans l’historique afin de distinguer les dépenses personnelles, les réservations et les éventuels remboursements. C’est un usage moins visible que le paiement lui-même, mais il donne beaucoup plus de valeur au compte multidevise. Une application financière est réellement utile lorsque les opérations restent compréhensibles plusieurs jours après leur exécution.
Ce que j’examine avant de faire confiance
Pour une application qui touche directement à l’argent, je ne me contente pas d’une belle présentation. Je regarde si les choix sont visibles, si les confirmations sont compréhensibles et si l’utilisateur peut prendre le temps de vérifier une opération avant de l’envoyer. Sur ce point, mon conseil est simple : ne validez jamais un virement international en vous basant uniquement sur le premier montant affiché.
Je prête aussi attention aux moments où l’application demande une action de ma part. Une demande de confirmation, une étape d’identification ou une information supplémentaire ne doit pas être traitée comme un obstacle à contourner. Je préfère lire ce qui est affiché, contrôler le bénéficiaire et conserver une trace de l’opération. Cette habitude est plus importante que la promesse de rapidité.
La confiance ne vient donc pas seulement du nom du développeur ou du nombre d’installations. Elle se construit dans les détails de l’usage : savoir ce que l’on confirme, comprendre dans quelle devise on opère et reconnaître clairement la destination d’un virement. ZEN.com peut accompagner ces habitudes, mais elle ne les remplace pas.
Les moments où la prudence est indispensable
Les virements internationaux sont le premier moment où je ralentis. Avant l’envoi, je relis le nom du bénéficiaire, la devise, le montant et le motif éventuel. Je vérifie aussi que je ne suis pas en train de confondre un solde disponible avec un montant déjà affecté à une autre dépense. Une erreur de saisie peut être beaucoup plus gênante lorsqu’elle traverse une frontière.
Les conversions sont un deuxième point sensible. Même lorsque l’application met en avant l’absence de frais cachés, je regarde la somme finale et le détail présenté à l’écran. Ce contrôle ne signifie pas que je soupçonne automatiquement l’application ; il m’aide simplement à comprendre ce que je suis sur le point d’accepter. Pour un achat important, je compare également le montant avec celui attendu depuis la facture ou le panier du marchand.
Le cashback demande une attention différente. Je ne considère pas une offre comme une réduction immédiate tant que je n’ai pas compris comment elle s’applique dans le parcours d’achat. Je garde donc une copie mentale du prix initial, du montant effectivement payé et de l’avantage attendu. Cette méthode évite de gonfler artificiellement son budget en comptant une récompense avant de l’avoir réellement obtenue.
Enfin, les notifications et les messages liés au compte méritent d’être lus plutôt que balayés. Dans une application financière, une alerte peut concerner une opération, une vérification ou une action à effectuer. Je préfère ouvrir le message depuis l’application et contrôler le contexte, au lieu de suivre machinalement une instruction reçue ailleurs.
Le contrôle laissé à l’utilisateur
J’apprécie une application financière lorsque l’utilisateur reste capable de décider à son rythme. Avec ZEN.com, je recommande de préparer ses opérations à l’avance, de vérifier la devise utilisée et de séparer les dépenses prévues des dépenses impulsives. Ces gestes donnent plus de contrôle que l’utilisation de l’application en mode automatique.
Un bon workflow consiste à ouvrir l’application uniquement pour une tâche précise : consulter un solde, examiner une conversion, préparer un virement ou vérifier une opération. Je déconseille de naviguer sans objectif dans les offres de cashback lorsqu’on cherche simplement à contrôler son budget. Les avantages peuvent être intéressants, mais ils ne doivent pas détourner l’attention de la dépense réelle.
Pour un compte partagé dans un couple ou une famille, je clarifierais également qui suit les opérations internationales et qui vérifie les remboursements. Le compte multidevise peut faciliter la mise en commun d’un budget de voyage, mais il ne règle pas les désaccords sur les dépenses. Une règle simple, comme noter à l’avance les montants réservés, évite bien des confusions.
Je conseille aussi de conserver les confirmations importantes en dehors de la seule mémoire de l’application, notamment pour les virements élevés ou les réservations coûteuses. Cela ne demande pas une procédure compliquée : une note claire avec la date, la devise, le destinataire et le montant suffit souvent à retrouver rapidement le contexte.
Comparaison avec une banque classique et les services spécialisés
Face à une banque traditionnelle, ZEN.com mise davantage sur la mobilité internationale et la concentration de plusieurs fonctions. Une banque classique peut rester préférable pour les personnes qui veulent une relation bancaire complète, des produits financiers plus larges ou une organisation déjà bien installée. Si vos besoins se limitent à recevoir un salaire et payer des factures dans votre pays, le changement risque de ne pas apporter assez de valeur.
Face à un service spécialisé dans les transferts, l’intérêt de ZEN.com est de réunir le compte multidevise, les paiements et le cashback dans une même expérience. Un outil dédié peut toutefois sembler plus direct lorsque votre seul objectif est d’envoyer une somme précise à l’étranger. Dans ce cas, une interface centrée sur le transfert peut être plus facile à contrôler qu’un environnement qui propose plusieurs usages.
Face à une carte de voyage, ZEN.com paraît plus polyvalente sur le papier grâce à son orientation vers le compte et les virements. Une carte spécialisée peut néanmoins convenir davantage à quelqu’un qui veut uniquement payer pendant quelques jours sans modifier son organisation financière. Le meilleur choix dépend donc moins du nombre de fonctions que de la fréquence réelle de vos besoins.
Mon conseil est de partir d’un cas concret. Si vous avez trois usages réguliers — plusieurs devises, des transferts internationaux et le suivi d’avantages — la centralisation devient pertinente. Si vous n’en avez qu’un, comparez la simplicité du parcours avant de changer d’habitude.
Ce qui peut ralentir l’adoption
La richesse fonctionnelle peut aussi devenir une source de friction. Un nouvel utilisateur doit comprendre la différence entre solde, conversion, paiement, transfert et cashback. Même quand chaque élément est accessible, l’ensemble demande un temps d’apprentissage. Je ne qualifierais pas cela de défaut rédhibitoire, mais il faut accepter de faire quelques opérations modestes avant de lui confier une gestion plus importante.
La gestion de plusieurs devises peut également donner une impression de richesse supérieure à la réalité du budget. Voir plusieurs soldes séparés est utile, mais cela oblige à additionner mentalement ou à organiser ses dépenses. Pour une personne qui souhaite un suivi extrêmement simple, un seul compte local avec une carte habituelle sera probablement plus confortable.
La gratuité est un autre élément à interpréter avec sérieux. Elle facilite l’essai, ce qui est appréciable, mais elle ne dispense pas de lire les informations affichées lors des opérations. Je recommande de commencer par un petit paiement ou un transfert limité, puis d’observer le déroulement complet avant d’adopter l’application pour des montants plus élevés.
Enfin, le cashback peut encourager des achats qui n’étaient pas prévus. C’est un piège classique des applications financières orientées avantages : économiser une partie d’une dépense inutile reste une dépense. Je n’utiliserais donc les offres qu’après avoir décidé de l’achat, jamais pour justifier l’achat.
Mon verdict après l’avoir intégrée à mes habitudes
ZEN.com est une application finance cohérente pour les utilisateurs qui ont une vraie vie financière internationale. Son compte multidevise, ses virements internationaux et son cashback forment un ensemble plus pertinent pour les voyageurs fréquents, les acheteurs transfrontaliers et les travailleurs mobiles que pour une personne dont toutes les dépenses restent dans une seule monnaie.
J’aime surtout la possibilité de penser son budget autour des devises et de centraliser plusieurs opérations. Je trouve aussi utile de pouvoir aborder les paiements internationaux avec une logique plus organisée qu’avec une carte bancaire classique utilisée au hasard. Mais cette souplesse demande de la méthode : vérifier les montants, lire les confirmations et ne pas confondre avantage commercial et économie automatique.
La version actuelle 2.10.1 s’adresse donc à un public qui veut davantage qu’un simple compte de paiement, tout en acceptant de prendre quelques minutes pour comprendre son fonctionnement. Je la recommanderais à un ami qui voyage souvent et qui souhaite séparer clairement ses budgets. Je serais plus réservé pour une personne recherchant uniquement une banque quotidienne, un transfert ponctuel ou une expérience sans aucune phase d’apprentissage.
Mon avis final : ZEN.com vaut surtout par la maîtrise qu’elle peut donner à un utilisateur attentif, pas par la promesse de tout automatiser. Utilisée avec des contrôles simples et un budget défini à l’avance, elle peut devenir un outil pratique pour les opérations internationales. Si vous prenez le temps de vérifier chaque devise, chaque destinataire et chaque avantage, vous saurez rapidement si cette approche correspond réellement à votre manière de gérer l’argent.
Avantages
- Ouverture de compte entièrement en ligne
- sans déplacement en agence.
- Carte virtuelle pratique pour les achats sur Internet.
- Virements internationaux rapides vers de nombreux pays.
- Notifications instantanées pour suivre chaque paiement.
- Application claire avec historique des opérations bien organisé.
Inconvénients
- Certaines fonctionnalités dépendent du forfait choisi.
- Des frais peuvent s’appliquer selon le type de transaction.
- La vérification d’identité peut prendre du temps.
- Le support client n’est pas toujours disponible par téléphone.
- La disponibilité des services varie selon le pays de résidence.
FAQ sur ZEN.com – Compte multidevise
Qu’est-ce que ZEN.com – Compte multidevise et à qui s’adresse cette application ?
ZEN.com est une application financière qui permet de gérer un compte multidevise depuis un smartphone. Elle s’adresse principalement aux personnes qui voyagent, achètent régulièrement sur des sites étrangers ou reçoivent des paiements dans différentes monnaies. L’application propose généralement des services liés aux paiements, aux cartes et aux conversions de devises, mais les fonctionnalités disponibles peuvent dépendre du pays de résidence et des conditions du compte.
Comment ouvrir un compte ZEN.com et quels documents sont nécessaires ?
L’inscription se fait directement depuis l’application, avec la saisie de vos informations personnelles et la création d’un profil. Comme pour tout service financier réglementé, une vérification d’identité peut être demandée avant l’utilisation complète du compte. Il peut être nécessaire de fournir une pièce d’identité valide, un numéro de téléphone et parfois des informations complémentaires concernant votre résidence. La validation dépend de l’examen des données transmises.
Quelles devises peut-on gérer avec un compte ZEN.com ?
ZEN.com est conçu pour faciliter la gestion de plusieurs devises, ce qui peut être pratique lors de déplacements ou d’achats internationaux. Les monnaies prises en charge, les possibilités de détention et les options de conversion peuvent toutefois varier selon votre pays, votre formule et les règles applicables. Avant de télécharger l’application ou d’effectuer un dépôt, consultez la liste actuelle des devises disponibles ainsi que les conditions et éventuels frais de change.
La carte ZEN.com permet-elle de payer et de retirer de l’argent à l’étranger ?
Selon l’offre choisie et l’éligibilité du compte, ZEN.com peut fournir une carte destinée aux paiements en magasin, aux achats en ligne et, dans certaines limites, aux retraits d’espèces. L’utilisation à l’étranger peut être intéressante grâce à la gestion multidevise, mais des plafonds, frais de retrait, frais de conversion ou restrictions peuvent s’appliquer. Il est recommandé de vérifier la grille tarifaire et les limites directement dans l’application.
ZEN.com est-il sécurisé et que faire en cas de transaction suspecte ?
L’application met en place des mécanismes de sécurité destinés à protéger l’accès au compte et les paiements, notamment l’authentification, les notifications et le contrôle de la carte depuis l’interface mobile. Malgré cela, l’utilisateur doit conserver ses identifiants confidentiels, activer les protections disponibles et éviter les liens douteux. En cas de carte perdue ou de transaction inconnue, bloquez rapidement la carte dans l’application et contactez le support officiel.


